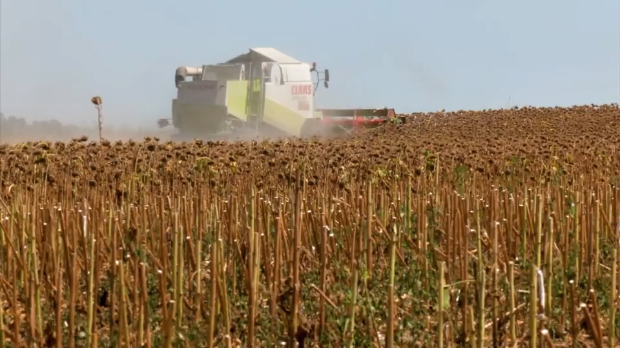
Према првим проценама, у неким крајевима суша је ове године однела и до 50 одсто рода кукуруза, код соје су штете и веће. Држава штету надокнађује у случају проглашења елементарне непогоде, у супротном једино они који имају полису неког од пољопривредних осигурања могу надоместити штету. Иако је за нама низ сушних година, тренутно само једна осигуравајућа кућа, нуди полису осигурања од суше.
Наканада штете без изласка проценитеља на терен, само на основу сателитског мерења влажности земљишта, које обавља интернационална компанија – то је међународни пројекат осигурања у који је пре пар година ушло неколико осигуравајућих кућа код нас, тренутно, само једна и даље нуди такву полису.
“Ми желимо да транспарентно представимо ове податке који делују апстрактно, да људи могу да их прате путем својих мобилних апликација у реалном времену, сваки дан и да на тај начин виде да је производ заиста независан од воље човека, да је градуисан у виду независних параметара, које је независна компанија утврдила“, рекао је Радоје Живанов из Сектора осигурања пољопривреде “Триглав осигурања“.
За сада се тако могу осигурати кукуруз, сунцокрет, соја и шећерна репа. За покриће штете до 200.000 динара по хектару кукуруза потребно је издвојити око 5.500 динара. Осигурање се уговара најкасније до 1. јуна. После искуства са оваквом годином, ратари су склонији да се заштите од ризика од суше.
“Ако се овако настави темпо суше, да. Радим 10 хектара, имам основно осигурање усева, што радим већ годинама и што се добро показало“, рекао је Дејан Стефановић, ратар из Торка у општини Житиште.
“Код класичног осигурања пријавите штету, па онда дође до процене штете, па тек онда треба да чекате на исплату накнада из осигурања, а овде – чим индекс окидач достигне тај ниво исплаћује се индексно осигурање“, рекла је Јелена Ковачовић, професорка Економског факултета у Београду.
Чињеница је и да наш Закон о облигационим односима не предвиђа такву могућност.
“У закону и даље стоји да накнада из осигурања може да се исплати само када је наступила штета. Тако да је то проблем, требало би променити и изузети осигурање пољопривреде по индексном осигурању, од тог начела обештећења“, каже Ковачевићева.
Укључивање проценитеља и стручних лица
Период са којим се упоређује тренутна влажности земљишта је просек из претходних 20 година. Због промена климатских прилика, многи сматрају да тако дуг период више није реалан параметар, па се предлаже измена модела.
“Ја видим неопходност укључивања проценитеља и стручних лица, без обзира што се ради о једном иновативном пројекту који је дошао са Запада и једном покушају. Лично сматрам да је обавезно укључивање и физичко присуство представника осигуравајућих друштава“, рекао је Милош Обреновић из Сектора за пољопривреду “Дунав осигурања”.
Масовност суштина осигурања
“Суштина код осигурања је масовност. Потпуно логично. Није исто ако 100 људи купи једну полису или ако купи само један. Из те једне не може да се исплати његова штета”, каже Зоран Ћирић из Удружења осигуравача Србије.
Због тога што је индексно осигурање од суше, и по цени повољно, најмасовније је прихваћено у афричким земљама, али и у Немачкој, и још неким источним земљама, посебно у Русији.